Domain coinandforex.de kaufen?
Wir ziehen mit dem Projekt
coinandforex.de um.
Sind Sie am Kauf der Domain
coinandforex.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coinandforex.de kaufen?
Ist Zuschläge Bab?
Was meinst du mit "Zuschläge Bab"? Brauchst du Informationen über zusätzliche Zahlungen oder Zuschläge im Zusammenhang mit dem Bundesausbildungsförderungsgesetz (BAföG)? Oder geht es um andere finanzielle Unterstützungsmöglichkeiten für Auszubildende? Bitte präzisiere deine Frage, damit ich dir besser helfen kann. **
Sind Zuschläge Einmalzahlungen?
Sind Zuschläge Einmalzahlungen? Diese Frage hängt von der Art des Zuschlags ab. Einmalzahlungen sind in der Regel Zahlungen, die nur einmalig erfolgen, während Zuschläge regelmäßig oder gelegentlich gezahlt werden können. Beispiele für Zuschläge sind Schichtzulagen, Überstundenzuschläge oder Feiertagszuschläge, die regelmäßig gezahlt werden können. Einmalzahlungen hingegen sind beispielsweise Bonuszahlungen, die nur einmalig erfolgen. Es ist wichtig, die spezifischen Bedingungen des Zuschlags zu prüfen, um festzustellen, ob es sich um eine Einmalzahlung handelt. **

Ähnliche Suchbegriffe für Zuschläge
Top-Angebote
Produkte zum Begriff Zuschläge:
-
Verordnung über die Zuschläge zu dem Bedarf nach dem Bundesa, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-1377-6Verordnung Über Die Zuschläge Zu Dem Bedarf Nach Dem Bundesa, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-1377-6, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Zuschläge Pflicht?
Sind Zuschläge Pflicht? Zuschläge sind in der Regel nicht verpflichtend, es sei denn, sie sind gesetzlich vorgeschrieben oder vertraglich vereinbart. In einigen Branchen wie beispielsweise im Einzelhandel oder im Gesundheitswesen können Zuschläge für Nacht-, Sonn- oder Feiertagsarbeit gesetzlich vorgeschrieben sein. In anderen Fällen können Zuschläge vertraglich festgelegt werden, um Mitarbeiter für besondere Arbeitszeiten oder -bedingungen zu entschädigen. Es ist wichtig, die geltenden Gesetze und Arbeitsverträge zu prüfen, um festzustellen, ob Zuschläge in einem bestimmten Fall verpflichtend sind. **
-
Wann sind Zuschläge steuerpflichtig?
Zuschläge sind steuerpflichtig, wenn sie als Arbeitslohn gelten und somit dem progressiven Einkommensteuertarif unterliegen. Dies ist der Fall, wenn Zuschläge für Überstunden, Nachtarbeit, Sonn- und Feiertagsarbeit oder Schichtdienst gezahlt werden. Zuschläge für besondere Leistungen wie Gefahrenzulagen oder Erschwerniszuschläge sind ebenfalls steuerpflichtig. Es gibt jedoch auch steuerfreie Zuschläge, wie beispielsweise steuerfreie Sonn- und Feiertagszuschläge bis zu einem bestimmten Betrag. Es ist daher wichtig, die steuerlichen Regelungen für Zuschläge genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
-
Welche Zuschläge sind Pflicht?
Welche Zuschläge sind Pflicht? In vielen Branchen sind Zuschläge wie Nacht-, Sonn- und Feiertagszuschläge gesetzlich vorgeschrieben. Diese dienen dazu, Mitarbeiter für Arbeit zu ungewöhnlichen Zeiten angemessen zu entlohnen und ihre Gesundheit zu schützen. Auch Überstundenzuschläge können in einigen Fällen verpflichtend sein, um die Arbeitszeit der Mitarbeiter zu regulieren und Überlastungen zu vermeiden. Es ist wichtig, dass Arbeitgeber die gesetzlichen Vorgaben zu Zuschlägen einhalten, um faire Arbeitsbedingungen zu gewährleisten und Konflikte zu vermeiden. Letztendlich sollten Arbeitnehmer darauf achten, dass ihnen die entsprechenden Zuschläge gemäß den gesetzlichen Bestimmungen ausgezahlt werden. **
-
Wie funktionieren die Zuschläge?
Die Zuschläge sind zusätzliche Gebühren, die zu einem bestimmten Preis hinzugefügt werden. Sie können auf verschiedene Weise funktionieren, je nach Kontext. Zum Beispiel können Zuschläge auf den Ticketpreis für Veranstaltungen oder auf den Preis für bestimmte Dienstleistungen erhoben werden, um zusätzliche Kosten oder Gebühren abzudecken. In einigen Fällen können Zuschläge auch als Aufschlag auf den Grundpreis für Produkte oder Dienstleistungen erhoben werden, um zusätzliche Funktionen oder Leistungen anzubieten. **
Werden Zuschläge anders versteuert?
Ja, Zuschläge werden in der Regel anders besteuert als das reguläre Gehalt. In vielen Ländern unterliegen Zuschläge einer höheren Steuerklasse oder werden sogar als separate Einkommensart behandelt. Dies bedeutet, dass sie mit einem höheren Steuersatz besteuert werden können. Es ist wichtig, die spezifischen Steuervorschriften für Zuschläge in Ihrem Land zu kennen, um keine steuerlichen Probleme zu bekommen. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen von Zuschlägen zu verstehen. **
Wann gibt es Zuschläge?
Zuschläge werden in der Regel dann fällig, wenn zusätzliche Leistungen oder Dienstleistungen in Anspruch genommen werden, die über den ursprünglich vereinbarten Umfang hinausgehen. Dies kann beispielsweise bei Überstunden, Nachtarbeit oder Wochenendarbeit der Fall sein. Auch bei besonderen Anforderungen oder Sonderwünschen des Kunden können Zuschläge erhoben werden. Es ist wichtig, dass Zuschläge klar kommuniziert und vertraglich festgehalten werden, um Missverständnisse zu vermeiden. Letztendlich liegt es im Ermessen des Dienstleisters, ob und in welcher Höhe Zuschläge erhoben werden. **
Top-Angebote
Produkte zum Begriff Zuschläge:
-
Mischungsentwurf für bituminösen Beton unter Verwendung verfügbarer Zuschläge in Bhopal, Taschenbuch von Hridayesh Varma,Pushpendra Singh Palash,Mischungsentwurf Für Bituminösen Beton Unter Verwendung Verfügbarer Zuschläge In Bhopal, Taschenbuch Von Hridayesh Varma,pushpendra Singh Palash, Verlag Unser Wissen, 978-620-6-65994-5, Seitenanzahl: 6443,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über nutzungsbezogene Zuschläge bei Verwendung der el, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-2416-1Gesetz Über Nutzungsbezogene Zuschläge Bei Verwendung Der El, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-2416-1, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die Zuschläge zu dem Bedarf nach dem Bundesa, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-1377-6Verordnung Über Die Zuschläge Zu Dem Bedarf Nach Dem Bundesa, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-1377-6, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zuschläge Bab?
Was meinst du mit "Zuschläge Bab"? Brauchst du Informationen über zusätzliche Zahlungen oder Zuschläge im Zusammenhang mit dem Bundesausbildungsförderungsgesetz (BAföG)? Oder geht es um andere finanzielle Unterstützungsmöglichkeiten für Auszubildende? Bitte präzisiere deine Frage, damit ich dir besser helfen kann. **
-
Sind Zuschläge Einmalzahlungen?
Sind Zuschläge Einmalzahlungen? Diese Frage hängt von der Art des Zuschlags ab. Einmalzahlungen sind in der Regel Zahlungen, die nur einmalig erfolgen, während Zuschläge regelmäßig oder gelegentlich gezahlt werden können. Beispiele für Zuschläge sind Schichtzulagen, Überstundenzuschläge oder Feiertagszuschläge, die regelmäßig gezahlt werden können. Einmalzahlungen hingegen sind beispielsweise Bonuszahlungen, die nur einmalig erfolgen. Es ist wichtig, die spezifischen Bedingungen des Zuschlags zu prüfen, um festzustellen, ob es sich um eine Einmalzahlung handelt. **
-
Sind Zuschläge Pflicht?
Sind Zuschläge Pflicht? Zuschläge sind in der Regel nicht verpflichtend, es sei denn, sie sind gesetzlich vorgeschrieben oder vertraglich vereinbart. In einigen Branchen wie beispielsweise im Einzelhandel oder im Gesundheitswesen können Zuschläge für Nacht-, Sonn- oder Feiertagsarbeit gesetzlich vorgeschrieben sein. In anderen Fällen können Zuschläge vertraglich festgelegt werden, um Mitarbeiter für besondere Arbeitszeiten oder -bedingungen zu entschädigen. Es ist wichtig, die geltenden Gesetze und Arbeitsverträge zu prüfen, um festzustellen, ob Zuschläge in einem bestimmten Fall verpflichtend sind. **
-
Wann sind Zuschläge steuerpflichtig?
Zuschläge sind steuerpflichtig, wenn sie als Arbeitslohn gelten und somit dem progressiven Einkommensteuertarif unterliegen. Dies ist der Fall, wenn Zuschläge für Überstunden, Nachtarbeit, Sonn- und Feiertagsarbeit oder Schichtdienst gezahlt werden. Zuschläge für besondere Leistungen wie Gefahrenzulagen oder Erschwerniszuschläge sind ebenfalls steuerpflichtig. Es gibt jedoch auch steuerfreie Zuschläge, wie beispielsweise steuerfreie Sonn- und Feiertagszuschläge bis zu einem bestimmten Betrag. Es ist daher wichtig, die steuerlichen Regelungen für Zuschläge genau zu prüfen, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Zuschläge
-
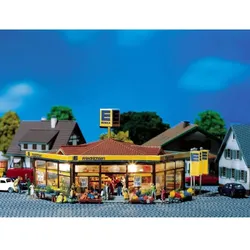
FALLER 232205 Edeka Markt Friedrichsen FALLER Handel, Gewerbe, Epoche IV, Spur NModerner Flachbau mit breiter Glasfront, kompletter Inneneinrichtung. Das Modell kann zusätzlich effektvoll mit Micro-Kabelbirnen 180671 beleuchtet werden (nicht enthalten). Mehrere Modelle können, je nach Bedarf, aneinandergebaut werden. Vielseitige Verwendungsmöglichkeiten sind denkbar. - Epoche IV - Maße: 120 x 113 x 58 mm59,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Welche Zuschläge sind Pflicht?
Welche Zuschläge sind Pflicht? In vielen Branchen sind Zuschläge wie Nacht-, Sonn- und Feiertagszuschläge gesetzlich vorgeschrieben. Diese dienen dazu, Mitarbeiter für Arbeit zu ungewöhnlichen Zeiten angemessen zu entlohnen und ihre Gesundheit zu schützen. Auch Überstundenzuschläge können in einigen Fällen verpflichtend sein, um die Arbeitszeit der Mitarbeiter zu regulieren und Überlastungen zu vermeiden. Es ist wichtig, dass Arbeitgeber die gesetzlichen Vorgaben zu Zuschlägen einhalten, um faire Arbeitsbedingungen zu gewährleisten und Konflikte zu vermeiden. Letztendlich sollten Arbeitnehmer darauf achten, dass ihnen die entsprechenden Zuschläge gemäß den gesetzlichen Bestimmungen ausgezahlt werden. **
-
Wie funktionieren die Zuschläge?
Die Zuschläge sind zusätzliche Gebühren, die zu einem bestimmten Preis hinzugefügt werden. Sie können auf verschiedene Weise funktionieren, je nach Kontext. Zum Beispiel können Zuschläge auf den Ticketpreis für Veranstaltungen oder auf den Preis für bestimmte Dienstleistungen erhoben werden, um zusätzliche Kosten oder Gebühren abzudecken. In einigen Fällen können Zuschläge auch als Aufschlag auf den Grundpreis für Produkte oder Dienstleistungen erhoben werden, um zusätzliche Funktionen oder Leistungen anzubieten. **
-
Werden Zuschläge anders versteuert?
Ja, Zuschläge werden in der Regel anders besteuert als das reguläre Gehalt. In vielen Ländern unterliegen Zuschläge einer höheren Steuerklasse oder werden sogar als separate Einkommensart behandelt. Dies bedeutet, dass sie mit einem höheren Steuersatz besteuert werden können. Es ist wichtig, die spezifischen Steuervorschriften für Zuschläge in Ihrem Land zu kennen, um keine steuerlichen Probleme zu bekommen. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um die steuerlichen Auswirkungen von Zuschlägen zu verstehen. **
-
Wann gibt es Zuschläge?
Zuschläge werden in der Regel dann fällig, wenn zusätzliche Leistungen oder Dienstleistungen in Anspruch genommen werden, die über den ursprünglich vereinbarten Umfang hinausgehen. Dies kann beispielsweise bei Überstunden, Nachtarbeit oder Wochenendarbeit der Fall sein. Auch bei besonderen Anforderungen oder Sonderwünschen des Kunden können Zuschläge erhoben werden. Es ist wichtig, dass Zuschläge klar kommuniziert und vertraglich festgehalten werden, um Missverständnisse zu vermeiden. Letztendlich liegt es im Ermessen des Dienstleisters, ob und in welcher Höhe Zuschläge erhoben werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.